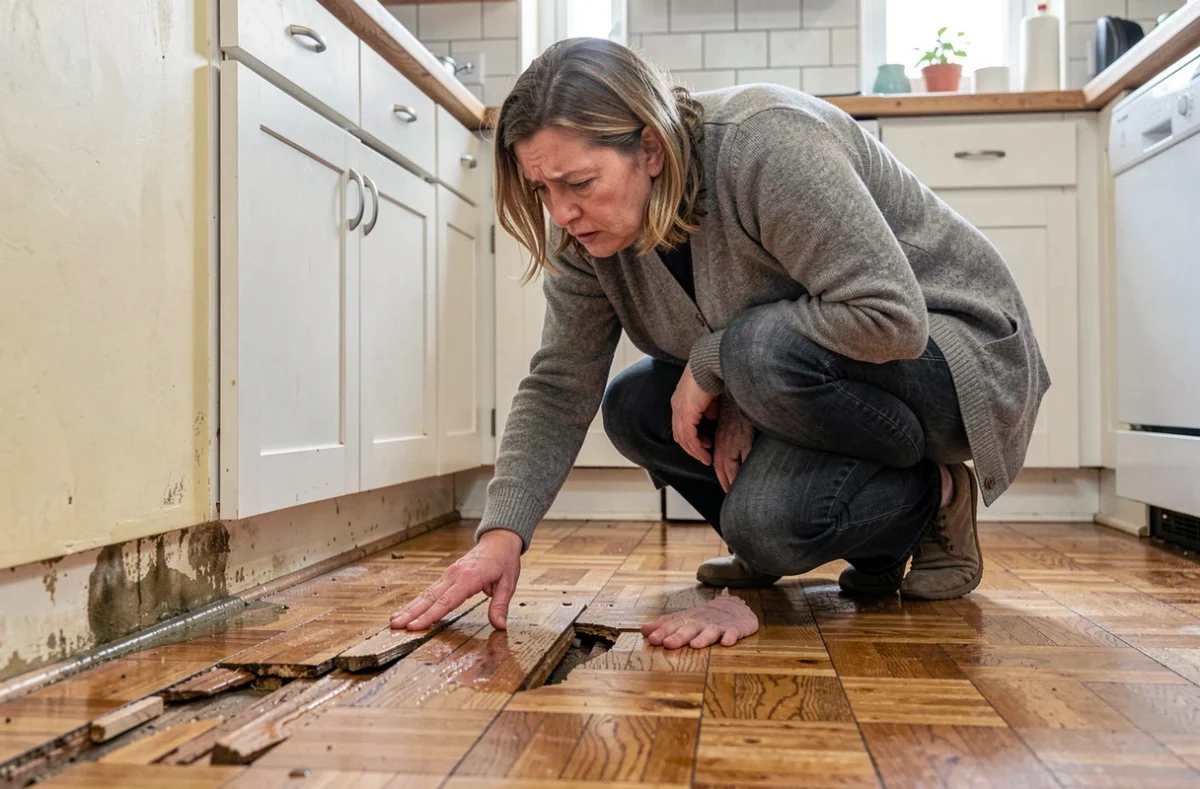
La garantie dégât des eaux figure dans la quasi-totalité des contrats multirisques habitation. Pourtant, l’assurance habitation dégât des eaux reste une source de litiges fréquente, notamment parce que le périmètre de couverture varie d’un assureur à l’autre et que la procédure d’indemnisation obéit à des mécanismes peu lisibles pour l’assuré.
Convention IRSI : le mécanisme qui détermine votre interlocuteur en copropriété
Avant même de parler de garanties, il faut comprendre quel assureur gère concrètement le sinistre. En copropriété, la convention IRSI désigne l’assureur gestionnaire indépendamment de l’origine de la fuite.
Pour les sinistres dont le montant ne dépasse pas 5 000 euros HT par local sinistré, c’est l’assureur de l’occupant touché qui pilote le dossier, même si la fuite provient du logement voisin ou des parties communes. Deux tranches structurent la gestion :
- Jusqu’à 1 600 euros HT : l’assureur gestionnaire prend en charge les dommages et la recherche de fuite sans recours entre compagnies, ce qui accélère le règlement.
- De 1 600 à 5 000 euros HT : l’assureur gestionnaire conserve la main, mais un mécanisme de répartition entre assureurs intervient en arrière-plan.
- Au-delà de 5 000 euros HT : le dossier sort du cadre IRSI et bascule en droit commun, avec des expertises distinctes et des délais potentiellement plus longs.
Ce seuil de 5 000 euros HT n’est pas seulement financier : il modifie la procédure. Hors convention, la charge de la preuve et l’identification du responsable redeviennent déterminantes. Nous observons que beaucoup d’assurés ignorent ce basculement et se retrouvent face à un dossier bloqué faute d’expertise amiable contradictoire.
Périmètre réel de la garantie dégât des eaux : événements couverts et exclusions fréquentes
La garantie couvre les dommages résultant de l’action de l’eau à l’intérieur du logement. En pratique, cela englobe les fuites et ruptures de canalisation, les débordements d’appareils sanitaires ou électroménagers, et les engorgements de conduites d’évacuation.
Infiltrations : un cas à part
Les infiltrations par la toiture, les murs ou les fenêtres sont couvertes uniquement si elles résultent d’un événement soudain et accidentel (forte pluie, tempête). Une infiltration liée à un défaut d’entretien ou à la vétusté est exclue dans la plupart des contrats. La frontière entre les deux est souvent le terrain d’un désaccord entre l’assuré et l’expert.
Exclusions contractuelles courantes
Il n’existe aucun texte de loi imposant un contenu standard pour cette garantie. Chaque assureur rédige ses propres conditions générales. Les exclusions les plus fréquentes portent sur :
- Les frais de réparation de l’installation ou de l’appareil à l’origine du sinistre (la fuite est couverte, mais pas le remplacement du tuyau percé).
- Les dommages causés par le ruissellement extérieur ou la remontée de nappe phréatique, souvent rattachés à la garantie catastrophes naturelles.
- Les dégâts consécutifs à un gel de canalisation lorsque le logement est resté inhabité sans précaution hivernale (vidange du réseau).
Nous recommandons de lire les conditions générales section par section. Le résumé du contrat (IPID) ne mentionne pas toujours ces exclusions de manière explicite.
Recherche de fuite : prise en charge et limites selon le contrat
La localisation exacte de la fuite conditionne la suite du dossier. Une recherche non destructive (caméra thermique, gaz traceur, écoute acoustique) peut coûter plusieurs centaines d’euros. Dans le cadre IRSI, l’assureur gestionnaire peut organiser et avancer les frais de recherche de fuite, ce qui simplifie la démarche pour l’assuré.
Hors convention IRSI, la prise en charge dépend des clauses du contrat. Certains contrats intègrent un forfait recherche de fuite, d’autres l’excluent totalement. Des plafonds existent aussi : si la recherche nécessite une destruction importante (ouverture de dalle, dépose de carrelage), le montant pris en charge peut être insuffisant.
Un point souvent négligé : la réparation de la fuite elle-même (le colmatage, le remplacement du raccord) n’est pas toujours couverte. La garantie prend en charge les dommages causés par l’eau, pas la remise en état de l’installation défaillante. Cette distinction entre cause et conséquence est la source de la majorité des refus partiels d’indemnisation.
Franchise, indemnisation et délais : ce qui pèse sur le règlement
Franchise applicable
La franchise dégât des eaux varie selon les contrats, généralement de quelques dizaines à quelques centaines d’euros. Elle s’applique par sinistre, ce qui signifie que deux dégâts distincts dans le même mois génèrent deux franchises. Vérifiez si votre contrat prévoit une franchise fixe ou proportionnelle : la franchise proportionnelle (un pourcentage du montant des dommages) peut être plus pénalisante sur les sinistres importants.
Calcul de l’indemnisation
L’indemnisation repose sur le principe indemnitaire : l’assureur rembourse la valeur du dommage, pas plus. Deux modes de calcul coexistent selon les contrats :
La valeur de remplacement à neuf (souvent plafonnée à un certain pourcentage de vétusté) s’applique aux biens mobiliers récents. Pour les biens anciens, l’indemnisation se fait en valeur d’usage, c’est-à-dire après déduction de la vétusté. Un parquet posé depuis plus de dix ans ne sera pas indemnisé au prix d’un parquet neuf, sauf clause contraire.
Délais de déclaration et d’expertise
Le délai de déclaration est de cinq jours ouvrés à compter de la connaissance du sinistre. Un dépassement peut entraîner une réduction d’indemnité si l’assureur prouve un préjudice lié au retard. Le constat amiable dégât des eaux doit être rempli par toutes les parties concernées et transmis à chaque assureur impliqué.
L’expertise n’est pas systématique. En dessous d’un certain montant de dommages (variable selon les compagnies), l’assureur peut procéder à une indemnisation sur pièces, c’est-à-dire sur la base des photos et devis fournis. Au-delà, un expert mandaté évalue les dommages sur place. Le délai moyen entre la déclaration et le passage de l’expert varie de quelques jours à plusieurs semaines selon la charge de travail et la période (les sinistres se concentrent en hiver).
Critères de choix d’un contrat habitation pour la garantie dégât des eaux
Tous les contrats incluent cette garantie, mais leur qualité diffère sur des points précis qui ne se voient pas dans un comparatif de prix :
Le plafond de la garantie recherche de fuite est un premier critère discriminant. Un contrat qui prend en charge la recherche non destructive sans plafond restrictif évite des avances de trésorerie importantes.
La couverture ou non de la réparation de la canalisation à l’origine du sinistre constitue un deuxième point. Certains contrats récents intègrent cette prestation sous forme d’option, parfois appelée « garantie dommages aux installations ».
Le mode de calcul de la vétusté sur les revêtements (sols, murs, plafonds) pèse sur l’indemnisation finale. Un taux de vétusté de quelques pourcents par an sur un parquet massif peut réduire considérablement le remboursement. Comparer les grilles de vétusté entre contrats permet d’anticiper ce décalage.
Enfin, la présence d’une clause de renonciation à recours entre copropriétaires simplifie la gestion des sinistres en immeuble. Sans cette clause, les recours croisés entre assureurs peuvent rallonger le règlement de plusieurs mois.
Un dégât des eaux mal couvert ou mal déclaré peut transformer un sinistre banal en litige coûteux. Prendre le temps de comparer les contrats sur ces points techniques, et pas seulement sur la prime annuelle, reste la meilleure protection. Pour obtenir une analyse personnalisée de votre situation, remplissez le formulaire de demande de devis ci-dessous : un professionnel vous rappellera pour faire le point sur vos garanties.