Faut-il une assurance PNO quand son logement est vacant ?
Oui, c’est précisément pendant la vacance locative que l’assurance propriétaire non occupant (PNO) protège le plus le bailleur. Entre deux locataires, plus personne n’a d’assurance habitation dans le logement : en cas de dégât des eaux, d’incendie ou de dommage causé aux voisins, c’est le propriétaire qui répond. En copropriété, l’assurance de responsabilité civile du copropriétaire non occupant est d’ailleurs obligatoire depuis la loi ALUR de 2014.
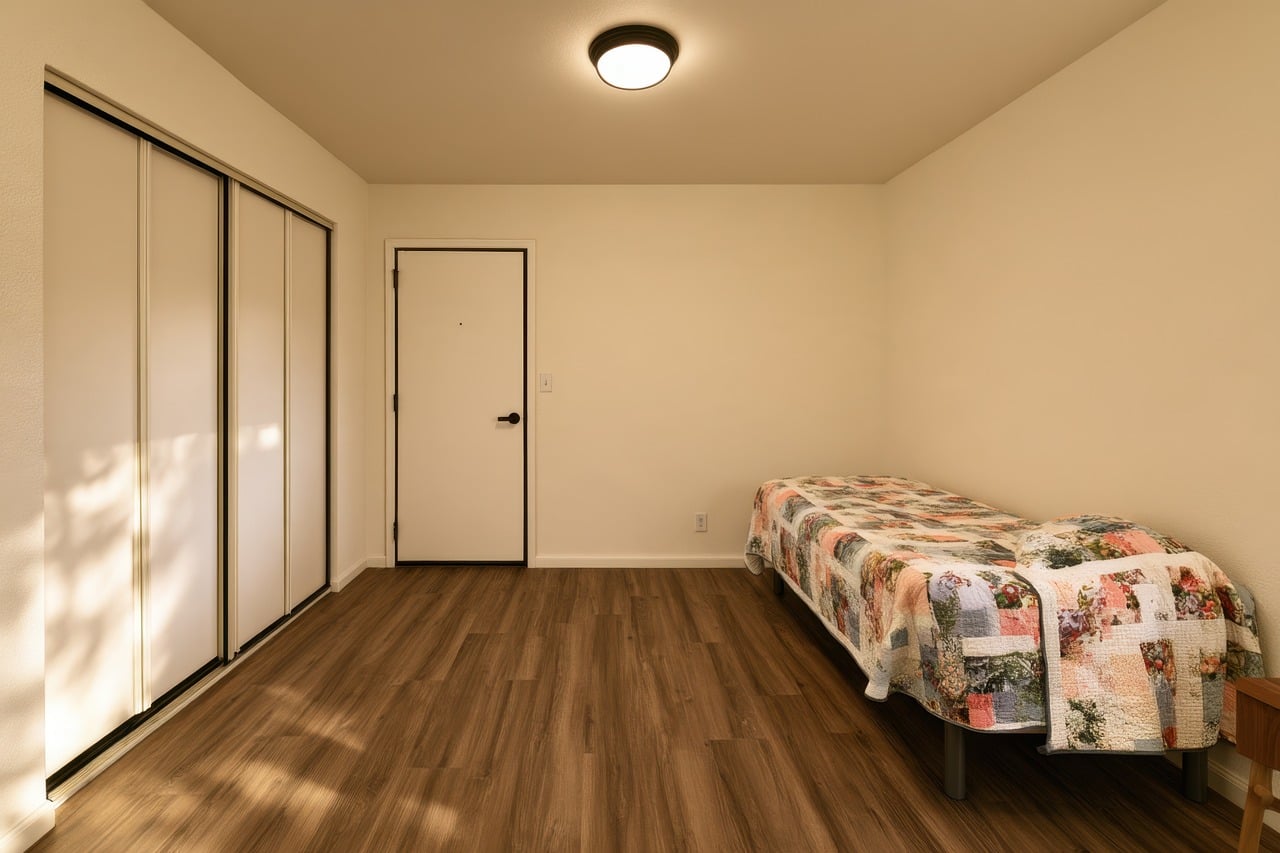
Beaucoup de bailleurs pensent être couverts par l’assurance de l’immeuble ou par celle de l’ancien locataire. Ce n’est pas le cas, et la confusion coûte cher quand un sinistre survient dans un appartement vide. Un site dédié comme PNO Assur explique ce que couvre ce contrat et comment l’adapter à un bien loué, meublé ou vide. Voici pourquoi les semaines sans locataire sont celles qui méritent le plus d’attention.
Pourquoi la vacance locative est une période à risque
Quand le locataire rend les clés, son contrat multirisque habitation s’arrête avec le bail. Le logement se retrouve alors sans occupant et sans assurance propre, pendant une durée qui peut aller de quelques jours à plusieurs mois : le temps de faire des travaux de rafraîchissement, de trouver un candidat solvable, ou de traverser une période creuse comme la fin d’année universitaire dans une ville étudiante.
Un logement vide présente des risques particuliers :
- une fuite sur un flexible ou un ballon d’eau chaude peut couler plusieurs jours avant que quelqu’un ne la remarque ;
- personne ne relève le courrier ni ne signale une infiltration en toiture ou par une fenêtre mal fermée ;
- un squat ou un cambriolage est plus facile quand les volets restent clos des semaines ;
- les artisans qui interviennent pendant les travaux peuvent provoquer un sinistre ;
- en hiver, le gel des canalisations menace les logements sans chauffage.
Dans un immeuble, le danger principal vient des dommages causés aux autres. Un dégât des eaux parti de votre appartement inoccupé peut abîmer les plafonds du dessous et les parties communes. Sans assurance, la facture des voisins et du syndicat vous revient directement.
L’assurance de la copropriété ne suffit-elle pas ?
Non : le contrat souscrit par le syndic couvre l’immeuble et les parties communes, pas vos parties privatives ni votre responsabilité personnelle de copropriétaire. Selon la rédaction du contrat d’immeuble, certains dommages aux parties privatives peuvent être pris en charge, mais votre responsabilité civile reste à votre charge.
C’est pour cette raison que l’article 9-1 de la loi n° 65-557 du 10 juillet 1965, introduit par la loi ALUR, impose à chaque copropriétaire, occupant ou non, de s’assurer contre les risques de responsabilité civile. Pour un bailleur, la PNO est la manière la plus simple de répondre à cette obligation, et elle reste active que l’appartement soit loué ou non.
En maison individuelle, l’obligation légale n’existe pas, mais le raisonnement est le même : si un arbre de votre jardin tombe sur la clôture du voisin ou si un incendie se propage pendant la vacance, c’est votre responsabilité qui sera recherchée.
Ce que couvre une PNO pendant et en dehors de la vacance
La PNO fonctionne en complément de l’assurance du locataire quand le bien est loué, et prend le relais complet quand il ne l’est pas. Le tableau ci-dessous résume la répartition habituelle.
| Situation | Assurance du locataire | PNO du bailleur |
|---|---|---|
| Logement loué, sinistre causé par le locataire | Intervient en premier (risques locatifs) | Peut compléter si l’assurance du locataire est insuffisante ou absente |
| Logement loué, vice de construction ou défaut d’entretien du bailleur | Ne couvre pas | Couvre la responsabilité du propriétaire |
| Logement vacant entre deux baux | Aucune | Couvre les dommages au bien et la responsabilité civile, selon le contrat |
| Logement vacant pendant des travaux | Aucune | Couvre selon le contrat ; vérifier les clauses travaux |
Selon les formules, la PNO peut aussi inclure la perte de loyers après sinistre, la protection juridique, le bris de glace ou la garantie des équipements d’un meublé. Elle sert également de filet de sécurité quand un locataire a laissé son assurance habitation expirer en cours de bail, ce qui arrive plus souvent qu’on ne le croit.
La clause d’inoccupation, à lire avant de signer
Certains contrats limitent leurs garanties quand le logement reste vide au-delà d’une certaine durée, ou imposent des précautions : couper l’eau, maintenir un chauffage minimal en hiver, fermer les volets. Si vous anticipez une vacance longue, pour une rénovation lourde par exemple, signalez-le à l’assureur et vérifiez que le vol et le vandalisme restent couverts. Un oubli de ce type peut réduire, voire supprimer, l’indemnisation.
Les bons réflexes du bailleur entre deux locataires
La PNO ne dispense pas de quelques gestes simples qui limitent le risque et facilitent l’indemnisation si un sinistre survient malgré tout :
- réaliser l’état des lieux de sortie avec soin et conserver des photos datées ;
- fermer l’arrivée d’eau générale si le logement reste vide plusieurs semaines ;
- passer régulièrement, ou demander à un voisin ou à l’agence de le faire ;
- exiger des artisans une attestation d’assurance avant le début des travaux ;
- demander au nouveau locataire son attestation d’assurance habitation dès la remise des clés.
Sur ce dernier point, la loi du 6 juillet 1989 oblige le locataire à s’assurer contre les risques locatifs et à en justifier chaque année. S’il ne le fait pas, le bail peut prévoir que le bailleur souscrive une assurance pour son compte et en récupère le coût. Cela ne remplace pas pour autant la PNO, qui protège vos intérêts de propriétaire.
Côté budget, la prime d’une PNO reste modeste au regard des sommes en jeu dans un dégât des eaux en copropriété. Pour un bailleur au régime réel, elle fait partie des charges déductibles des revenus fonciers. PNO-Assur.fr permet de se renseigner sur ces contrats et de demander un devis selon le type de bien. Le principal est de ne jamais laisser un logement, même vide quelques jours, sans aucune assurance à son nom.